Auditoria de perdas no restaurante: encontre diferenças sem acusar a equipe
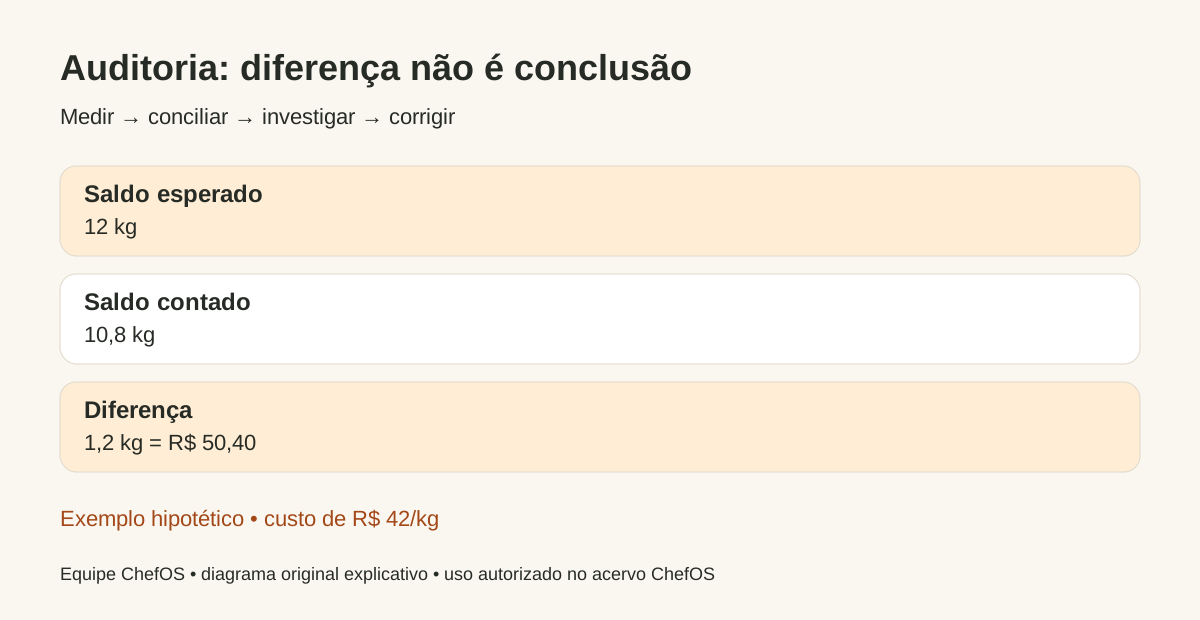
Diagrama e exemplos originais: Equipe ChefOS. Ilustração educativa; não representa uma ocorrência real.
Uma diferença de estoque é um sinal para investigar, não prova automática de furto. Ela pode nascer de compra não lançada, unidade incorreta, porcionamento, validade, cortesia, refeição da equipe, quebra, transferência ou contagem mal executada.
A versão anterior atribuía de 5% a 10% da receita a perdas sem fonte e apresentava fraudes como explicação usual. Esses números e generalizações foram removidos.
Defina o que será conferido
Escolha período, horário de corte e itens relevantes. Para cada item, mantenha a mesma unidade entre compra, estoque, ficha e contagem.
A RDC 216/2004 da Anvisa exige inspeção no recebimento, separação de lotes reprovados ou vencidos, armazenamento organizado e identificação de produtos fracionados. A vigilância local pode acrescentar requisitos.
Mantenha uma trilha mínima: saldo inicial; compras recebidas; transferências; consumo esperado; perdas, cortesias e refeições registradas; saldo final.
Concilie antes de procurar culpados
Exemplo hipotético para uma carne:
- estoque inicial: 18 kg;
- entradas: 24 kg;
- saídas registradas: 30 kg;
- saldo esperado: 18 + 24 − 30 = 12 kg;
- saldo contado: 10,8 kg;
- diferença: 12 − 10,8 = 1,2 kg.
A R$ 42/kg, a diferença valorizada é 1,2 × 42 = R$ 50,40. O cálculo dimensiona a pergunta; não revela a causa. Refaça a contagem e confira notas, conversões, transferências e horários.
No caixa, confronte pedido, pagamento, desconto, cancelamento, estorno e fechamento. Uma operação cancelada depois de paga merece análise, mas pode decorrer de duplicidade, troca de pagamento ou correção autorizada. Preserve documentos e justificativas.
Classifique causas confirmadas
Separe perda de armazenamento, preparo e serviço; saída autorizada; erro de registro; e diferença ainda não explicada. Uma hipótese permanece hipótese até haver evidência.
O Food Waste Index Report 2024 do PNUMA trata a medição como base para acompanhar desperdício e discute métodos para serviços de alimentação. Defina fronteira, período e método antes de comparar resultados.
Aplique controles proporcionais. Itens de maior valor consumido ou risco sanitário merecem conferência mais frequente. Separe, quando possível, quem recebe, quem autoriza ajustes e quem reconcilia. Permissões no caixa não substituem revisão de exceções.
Evite práticas invasivas ou humilhantes. Conferência de resíduos deve respeitar segurança, higiene, trabalho e proteção de dados. Se houver indício consistente de desvio, preserve evidências e busque orientação adequada antes de medida disciplinar.
Feche com uma conclusão limitada
O relatório deve distinguir fato, hipótese e decisão. Registre itens contados, documentos consultados, diferenças, explicações e pontos abertos.
Integre este roteiro ao estoque, ao controle de desperdícios e ao CMV.
Fontes e revisão
- Anvisa — RDC 216/2004, especialmente itens 4.7, 4.8 e 4.11
- PNUMA — Food Waste Index Report 2024, 27/03/2024
Revisado em 8 de outubro de 2026. Publicação original: 5 de dezembro de 2023. Removidos percentuais sem comprovação, acusações generalizadas e promessas de recursos do ChefOS; acrescentados conciliação e exemplo verificável.
Equipe editorial ChefOS
Conteúdo para apoiar sua análise.
Este material tem caráter educativo e não substitui orientação contábil, jurídica, fiscal ou trabalhista adequada ao contexto do seu negócio.
Continue explorando
2 min de leitura
Gestão de compras: quantidade, rendimento e prazo
Compare propostas na mesma unidade, confira rendimento e programe reposição sem imobilizar caixa desnecessariamente.
2 min de leitura
Ponto de equilíbrio: receita e quantidade de vendas necessárias
Calcule o equilíbrio a partir da contribuição e veja por que vendas acima desse ponto ainda têm custos variáveis.