Capital de giro em restaurantes: calcule o intervalo entre pagar e receber
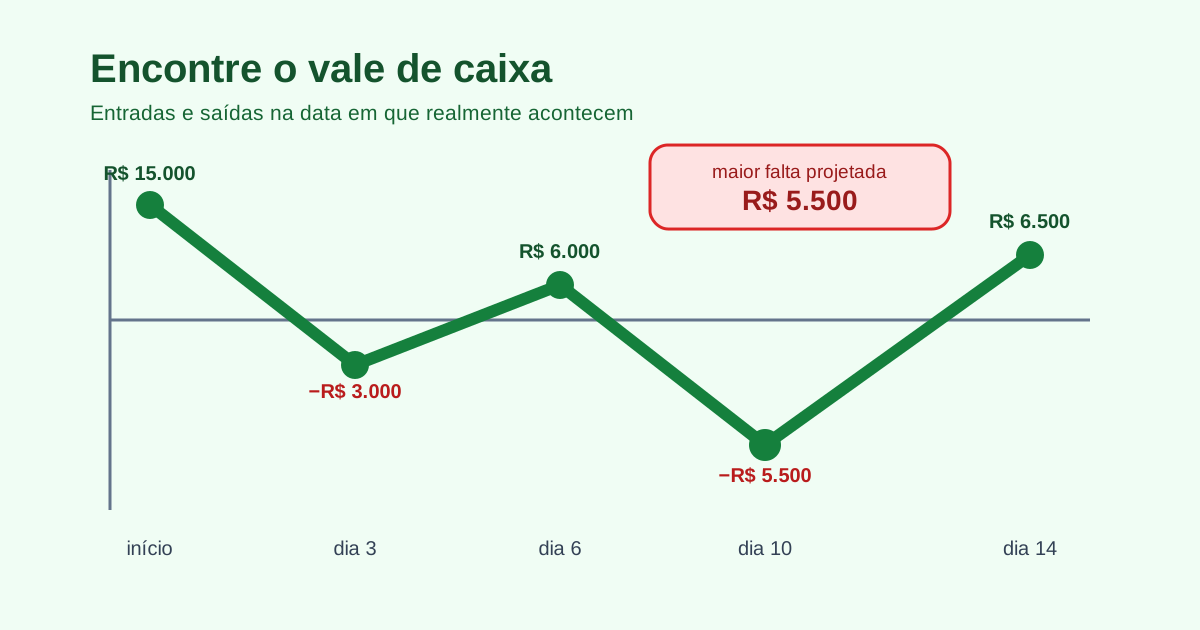
Ilustração original da Equipe ChefOS. Uso autorizado no acervo ChefOS.
Um restaurante pode vender com margem e ainda faltar dinheiro no dia do aluguel. A venda, o recebimento, a compra e o pagamento acontecem em datas diferentes. Capital de giro sustenta esse intervalo; não é sinônimo de lucro nem de todo o dinheiro que aparece no extrato.
O dimensionamento depende do ciclo real da empresa. Não existe uma quantidade universal de “meses de caixa” adequada a todo bar, restaurante ou delivery.
Comece pelo calendário, não por um percentual
Abra uma linha por dia ou semana e registre:
- saldo disponível no início;
- recebimentos por meio de pagamento, com a data provável do crédito;
- compras e seus vencimentos;
- folha, encargos, aluguel, tributos, dívida e serviços;
- retiradas de sócios, identificadas separadamente;
- despesas sazonais e manutenções já conhecidas.
Marque o que está confirmado e o que depende de venda futura. Use contratos, extratos e demonstrativos da credenciadora ou plataforma. Não presuma que todo cartão ou aplicativo repassa no mesmo prazo.
O guia de fluxo de caixa ajuda a organizar realizado e previsto. A DRE simplificada responde outra pergunta: resultado por competência. Os relatórios se complementam, mas um não substitui o outro.
Exemplo: encontre a maior falta projetada
Considere este cenário hipotético de 14 dias:
| Data | Movimento | Entrada | Saída | Saldo projetado | | --- | --- | ---: | ---: | ---: | | início | saldo disponível | R$ 15.000 | — | R$ 15.000 | | dia 3 | fornecedores e folha | — | R$ 18.000 | −R$ 3.000 | | dia 6 | repasse de cartões | R$ 9.000 | — | R$ 6.000 | | dia 10 | aluguel, tributos e serviços | — | R$ 11.500 | −R$ 5.500 | | dia 14 | repasse seguinte | R$ 12.000 | — | R$ 6.500 |
A maior falta projetada é R$ 5.500 no dia 10. Essa é uma necessidade de caixa dentro das premissas informadas, não o valor definitivo do capital de giro. Um atraso de repasse, uma venda abaixo do previsto ou uma manutenção pode ampliar o vale.
Faça pelo menos três cenários: base, entrada atrasada e despesa imprevista. Defina a folga de segurança a partir da variabilidade observada e da tolerância de risco do negócio, não de uma regra genérica.
Estoque e recebível também consomem recurso
Comprar lote maior pode reduzir preço unitário e, ao mesmo tempo, prender dinheiro, ocupar espaço e elevar risco de descarte. Compare:
- economia total do desconto;
- dias adicionais em estoque;
- validade e capacidade de armazenamento;
- data de pagamento;
- efeito no ponto mais baixo do caixa.
O mesmo vale para uma promoção: vender mais não resolve caixa se a contribuição for baixa e o recebimento vier depois dos vencimentos. Acompanhe a contribuição do item com ficha técnica e o calendário do canal.
Compare crédito pelo custo total
Antecipação de recebíveis e empréstimo mudam datas, mas criam custo e obrigação. Peça o Custo Efetivo Total (CET), prazo, garantias, encargos por atraso e regra de liquidação antecipada. Compare propostas de mesma finalidade e prazo.
O Banco Central publica taxas de juros por instituição e modalidade. A consulta é referência de mercado, não oferta para a sua empresa. A taxa real depende da análise de crédito e das condições do contrato; compare o CET apresentado à empresa.
Crédito pode cobrir um vale pontual, mas não corrige sozinho preço insuficiente, retirada sem planejamento ou estoque parado. Se o fluxo permanece negativo mesmo após os recebimentos, investigue a estrutura econômica, não apenas a data.
Defina gatilhos de decisão
Uma rotina semanal pode usar três níveis:
- normal: pagamentos cobertos no cenário base e no cenário de atraso definido;
- atenção: saldo cruza o limite interno; compras e retiradas precisam de revisão;
- ação: há falta projetada em data conhecida; negociar prazo, antecipar decisão e revisar gasto antes do vencimento.
Registre quem atualiza o calendário, quem aprova retirada e qual documento confirma o recebimento. A previsão melhora quando diferenças entre previsto e realizado viram aprendizado para o próximo ciclo.
Este conteúdo é educativo. Contratação de crédito, distribuição de resultados e classificação contábil precisam de análise da empresa e de seus profissionais.
Fontes consultadas
- Banco Central — taxas de juros para pessoa jurídica, capital de giro, consulta em 12/10/2026. As taxas divulgadas variam por instituição e período.
- Banco Central — Glossário, referência para termos financeiros; consulta em 12/10/2026.
Revisado e ampliado em 12 de outubro de 2026. Data original e endereço preservados. A revisão de 10/10 retirou alegações não comprovadas; esta versão acrescenta calendário completo, cálculo do maior saldo negativo, cenários, análise de estoque, comparação por CET, fonte oficial e imagem original. Não promete aprovação de crédito nem atribui recursos ao ChefOS.
Equipe editorial ChefOS
Conteúdo para apoiar sua análise.
Este material tem caráter educativo e não substitui orientação contábil, jurídica, fiscal ou trabalhista adequada ao contexto do seu negócio.
Continue explorando
2 min de leitura
Gestão de compras: quantidade, rendimento e prazo
Compare propostas na mesma unidade, confira rendimento e programe reposição sem imobilizar caixa desnecessariamente.
2 min de leitura
Ponto de equilíbrio: receita e quantidade de vendas necessárias
Calcule o equilíbrio a partir da contribuição e veja por que vendas acima desse ponto ainda têm custos variáveis.