Como precificar pratos e bebidas com margem de contribuição
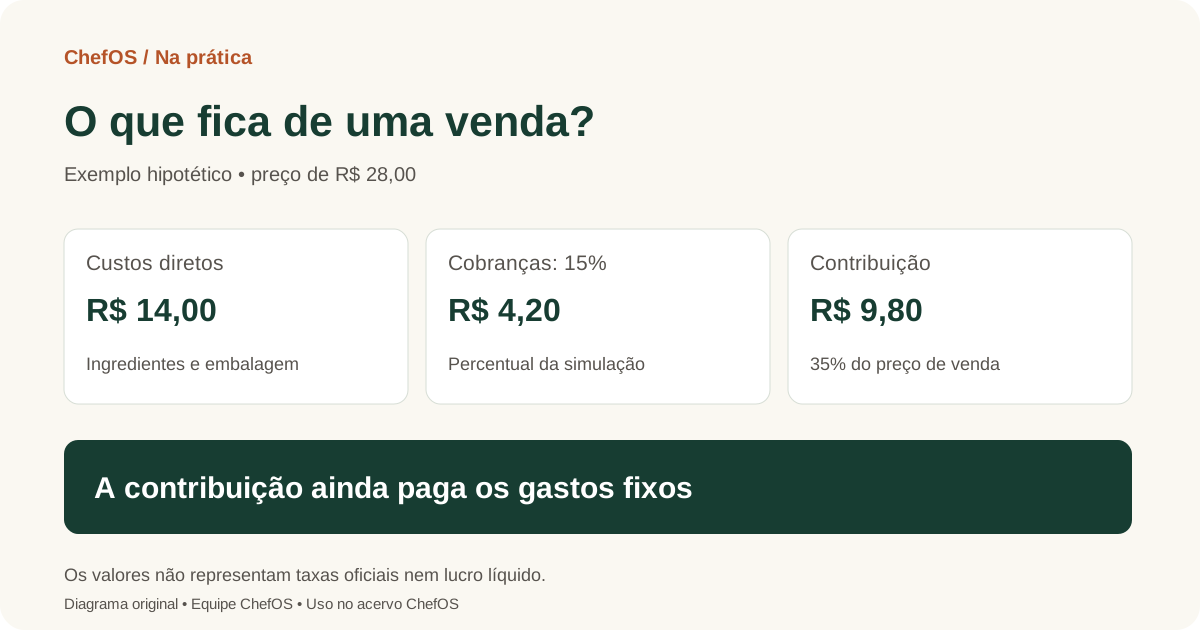
Diagrama e exemplos originais: Equipe ChefOS. As taxas são hipotéticas e não representam contrato, tributo ou plataforma específicos.
Um preço precisa fazer sentido para o cliente e para a operação. Copiar o concorrente ou multiplicar o custo dos ingredientes por um número fixo não resolve as diferenças entre receitas, canais e despesas.
O Sebrae orienta considerar custos diretos, despesas variáveis e fixas, além do mercado. Para organizar a decisão, comece pela margem de contribuição: o valor que resta da venda depois dos custos e despesas variáveis. Ele ainda precisa cobrir os gastos fixos antes de formar lucro.
Separe valores por unidade e percentuais
Abra a ficha técnica e registre ingredientes, rendimento e porção. Acrescente os demais custos variáveis em reais, como embalagem e uma entrega paga por pedido, quando houver.
Depois, liste cobranças proporcionais à venda: comissão, pagamento e tributos aplicáveis. Confirme base de cálculo, responsabilidade por descontos e se uma cobrança já inclui outra. Use contrato e orientação contábil; não adote uma taxa genérica de cartão ou aplicativo.
Aluguel, folha e outras despesas do período precisam estar no orçamento. Alguns gastos têm componentes fixos e variáveis; mantenha a classificação consistente. Se um custo já está na ficha, não o some novamente em outra linha.
Um preço de referência, com a conta aberta
Considere este cenário hipotético para um pedido:
- Ingredientes por porção: R$ 12,00
- Embalagem: R$ 2,00
- Custos variáveis em reais: R$ 14,00
- Cobranças proporcionais à venda: 15%, somadas apenas para esta simulação
- Margem de contribuição pretendida: 35% do preço
Quando esses percentuais usam a mesma base, a fórmula é:
Preço = custos variáveis em reais ÷ (1 − taxas percentuais − contribuição pretendida)
Preço = 14 ÷ (1 − 0,15 − 0,35) = R$ 28,00
Conferência: R$ 14,00 de custo direto + R$ 4,20 de cobranças + R$ 9,80 de contribuição = R$ 28,00. O denominador precisa ser positivo. Se cada cobrança tiver uma base diferente, modele as parcelas separadamente antes de usar a fórmula.
Os 35% são uma hipótese de planejamento, não uma recomendação universal nem uma margem de lucro líquido. O preço calculado é um ponto de partida; avalie demanda, posicionamento, concorrência e condições comerciais.
Markup e margem medem coisas diferentes
No exemplo, R$ 28 divididos pelo custo direto de R$ 14 resultam em um multiplicador de 2. Isso equivale a acrescentar 100% sobre esse custo. Não significa lucrar 100% nem ficar com 50% líquidos: ainda existem cobranças variáveis e gastos fixos.
Quando alguém apresentar uma margem, pergunte sobre qual base foi calculada e quais custos foram deduzidos. Essa pergunta evita comparar números que parecem iguais, mas medem resultados diferentes.
Confira o desconto antes de oferecer
Suponha um desconto de 10% pago integralmente pelo restaurante. O preço cai de R$ 28,00 para R$ 25,20. Mantendo os R$ 14,00 de custo direto e, apenas neste exemplo, as taxas de 15% sobre o preço já descontado:
- Cobranças: 25,20 × 15% = R$ 3,78
- Contribuição: 25,20 − 14,00 − 3,78 = R$ 7,42
- Redução da contribuição por pedido: R$ 2,38
A promoção precisa compensar essa redução e seus demais custos. Volume adicional não é garantido. No contrato real, a comissão pode usar outra base e o cupom pode ser compartilhado com a plataforma; refaça a conta conforme o demonstrativo.
Olhe o resultado do conjunto de vendas
Uma margem unitária positiva não garante que o mês feche no azul. Exemplo hipotético: com despesas fixas de R$ 19.600 e contribuição média de 35% das vendas, a receita necessária para cobri-las seria 19.600 ÷ 0,35 = R$ 56.000. Essa referência muda se o conjunto de produtos vendidos, as taxas ou os custos mudarem; ela não estima fluxo de caixa ou pagamento de dívidas.
Antes de decidir, compare salão, retirada e delivery com os custos de cada canal. Registre data, custo atualizado e contribuição em reais e percentual. O guia financeiro do delivery detalha embalagem, repasses e conciliação.
Faça uma revisão que caiba na rotina
Priorize os produtos de maior volume e os insumos com mudança relevante de preço. Revise a ficha técnica, simule os descontos e acompanhe quantidade vendida, contribuição total, desperdício e reclamações depois de uma alteração.
O Sebrae RS relaciona precificação planejada ao conhecimento de custos e à avaliação de promoções. Use esses registros para decidir o próximo ajuste, sem tratar uma fórmula como garantia de resultado.
Revisado em 7 de outubro de 2026. Publicação original: 5 de novembro de 2023. Exemplos calculados pela equipe editorial; fontes conceituais consultadas nesta revisão. Foram retiradas a promessa de lucro garantido, taxas apresentadas como universais e alegações de alertas automáticos do ChefOS não verificadas.
Equipe editorial ChefOS
Conteúdo para apoiar sua análise.
Este material tem caráter educativo e não substitui orientação contábil, jurídica, fiscal ou trabalhista adequada ao contexto do seu negócio.
Continue explorando
2 min de leitura
Gestão de compras: quantidade, rendimento e prazo
Compare propostas na mesma unidade, confira rendimento e programe reposição sem imobilizar caixa desnecessariamente.
2 min de leitura
Ponto de equilíbrio: receita e quantidade de vendas necessárias
Calcule o equilíbrio a partir da contribuição e veja por que vendas acima desse ponto ainda têm custos variáveis.