CMV do restaurante: como calcular e revisar em 30 dias
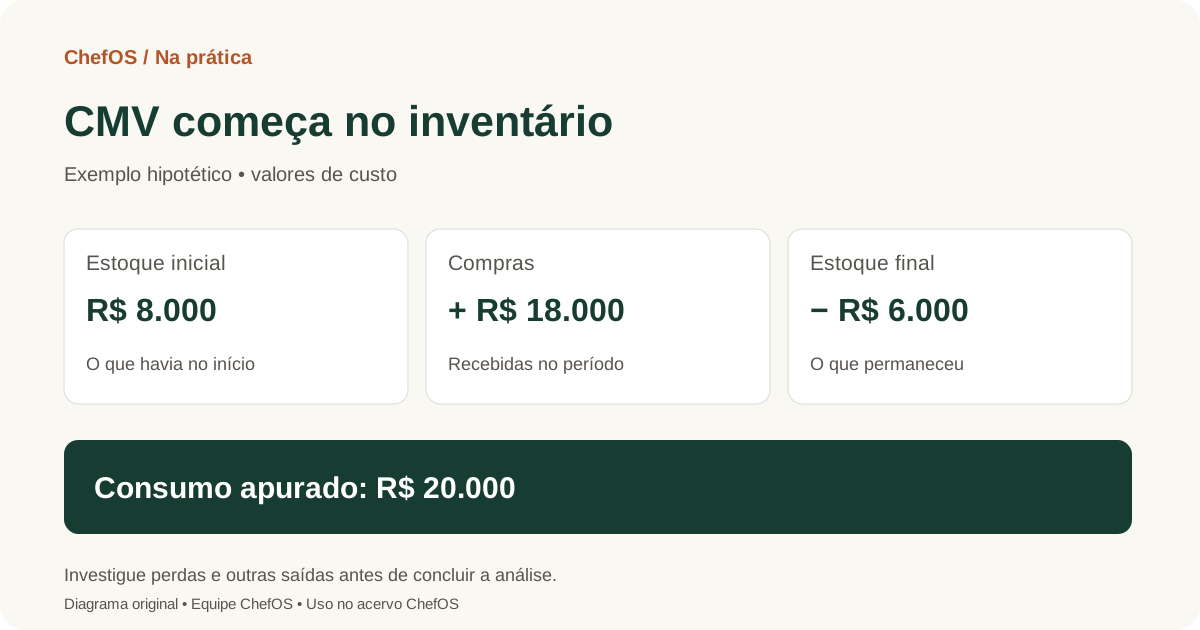
Diagrama e exemplos originais: Equipe ChefOS. Ilustração educativa com valores hipotéticos.
O CMV ajuda a entender quanto os ingredientes e as mercadorias representam nas vendas. Para usá-lo na gestão, é preciso contar o estoque, registrar movimentações e escolher um período de comparação. O dinheiro pago aos fornecedores no mês, sozinho, não informa quanto foi consumido: parte da compra pode continuar na despensa, e parte do pagamento pode se referir a compras anteriores.
Este roteiro propõe 30 dias de organização e investigação. Não promete uma redução de custo em prazo fixo. Também não existe um percentual que, isoladamente, prove que qualquer restaurante está saudável ou em prejuízo.
Comece pela conta e pelo critério
A relação básica é estoque inicial + compras do período − estoque final. O material de gestão do Sebrae e da Abip apresenta essa fórmula para apuração do CMV. Use valores de custo, nunca o preço do cardápio, e mantenha o mesmo critério de valorização entre as contagens.
Exemplo hipotético simplificado, sem transferências ou outras movimentações:
- Estoque no início: R$ 8.000
- Compras recebidas no período: R$ 18.000
- Estoque no encerramento: R$ 6.000
- Consumo apurado: 8.000 + 18.000 − 6.000 = R$ 20.000
- Receita de vendas usada na análise: R$ 60.000
- Relação consumo/vendas: 20.000 ÷ 60.000 × 100 = 33,3%
Na operação real, essa diferença de estoque também pode conter perdas, refeições da equipe, cortesias e erros de registro. Separe e documente essas saídas para entender o resultado; alinhe a classificação contábil com o responsável. Não desconte uma perda duas vezes se ela já foi segregada no relatório.
Informe qual receita serve de base e como cancelamentos, descontos, tributos e gorjetas são tratados. Não compare percentuais calculados com bases diferentes. A calculadora de CMV pode apoiar a conta, mas a qualidade da análise depende dos registros.
Dias 1 a 7: construa um inventário confiável
Defina horário de corte e responsável pela contagem. Inclua despensa, câmaras, bar e preparações armazenadas. Uma caixa, um quilo e uma unidade precisam ter conversões claras; recipientes parcialmente usados merecem um método consistente.
Confira compras recebidas próximas ao corte para não incluí-las em dois períodos. Registre devoluções e transferências. Nos itens de maior impacto, faça uma segunda contagem antes de investigar qualquer diferença. Um número inesperado não é evidência automática de furto.
Ao terminar a semana, você deve conseguir explicar de onde vieram os valores, quem os conferiu e quais ajustes foram feitos.
Dias 8 a 14: confronte receita e rendimento
Selecione alguns pratos relevantes pelo volume vendido ou pelo custo total dos ingredientes. Atualize a ficha técnica com quantidade comprada, perdas de preparo, rendimento final e porção servida. Não confunda peso bruto de compra com peso pronto no prato.
Exemplo hipotético: uma preparação que custa R$ 90 e rende 10 porções tem custo de R$ 9 por porção. Se o rendimento efetivo cair para 9 porções, o custo passa a R$ 10. Antes de alterar preços ou porções, confira pesagem, execução e padrão de qualidade.
Use a ficha técnica para organizar o registro. Combine o padrão com a equipe e verifique se os utensílios disponíveis permitem reproduzi-lo.
Dias 15 a 21: investigue diferenças com contexto
Compare o consumo esperado pelas fichas e quantidades vendidas com o consumo apurado. Em outro exemplo hipotético, 2.000 porções a R$ 9 gerariam R$ 18.000 de consumo previsto. Se o inventário indicar R$ 20.000, os R$ 2.000 de diferença são uma pergunta a investigar.
Verifique preços de compra desatualizados, mudança no conjunto de pratos vendidos, cortesias, perdas, erros de unidade e contagem. Registre causa, quantidade e providência. Evite concluir que toda diferença foi desperdício ou responsabilidade de uma pessoa.
Dias 22 a 30: teste uma melhoria e acompanhe
Escolha uma causa confirmada: compra excessiva de um perecível, preparação acima da demanda ou porcionamento inconsistente. Defina uma mudança pequena, quem a acompanha e qual evidência mostrará seu efeito.
Compare períodos semelhantes e observe também vendas, qualidade, falta de produtos e reclamações. Comprar menos pode reduzir o estoque e o desembolso sem reduzir o custo por prato. Um CMV percentual menor também pode decorrer de mudança de preço ou do conjunto de itens vendidos.
Feche o mês com três entregas: inventário reproduzível, fichas dos itens priorizados e registro das causas encontradas. Para avaliar o preço junto com os demais custos, siga o guia de precificação.
Fonte e revisão
- Sebrae/Abip — Como criar um empreendimento de Panificação e Confeitaria, outubro de 2009, seção de resultado operacional. Referência conceitual histórica, não estatística atual de restaurantes
Revisado em 7 de outubro de 2026. Publicação original: 25 de outubro de 2023. Roteiro e exemplos elaborados pela equipe editorial. A revisão retira metas universais de CMV, associações automáticas entre divergência e furto e afirmações não verificadas sobre automação do ChefOS.
Equipe editorial ChefOS
Conteúdo para apoiar sua análise.
Este material tem caráter educativo e não substitui orientação contábil, jurídica, fiscal ou trabalhista adequada ao contexto do seu negócio.
Continue explorando
2 min de leitura
Gestão de compras: quantidade, rendimento e prazo
Compare propostas na mesma unidade, confira rendimento e programe reposição sem imobilizar caixa desnecessariamente.
2 min de leitura
Ponto de equilíbrio: receita e quantidade de vendas necessárias
Calcule o equilíbrio a partir da contribuição e veja por que vendas acima desse ponto ainda têm custos variáveis.