IBS e CBS em 2026: o que bares e restaurantes precisam conferir
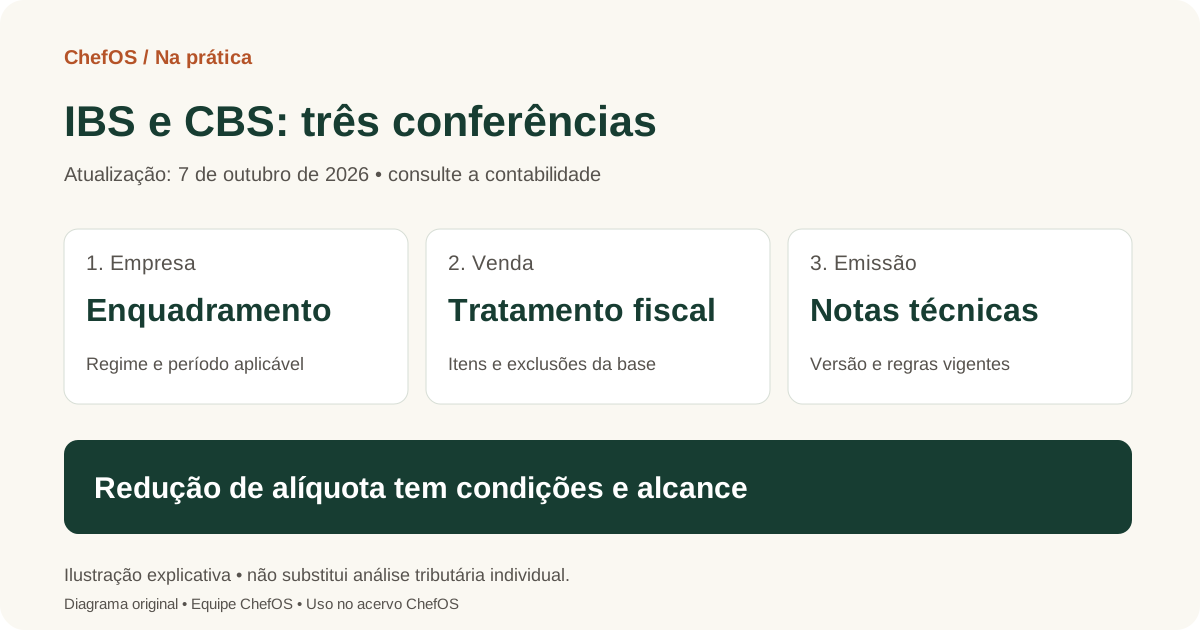
Diagrama original: Equipe ChefOS. Ilustração explicativa, não fotografia do evento nem representação de lei vigente.
Publicado em 1º de junho de 2026 • Revisado em 7 de outubro de 2026
Em 2026, a LC 214/2025 prevê alíquotas de teste de 0,1% para IBS e 0,9% para CBS, com dispensa de recolhimento condicionada ao cumprimento das obrigações acessórias. Essas alíquotas não se aplicam às operações dos optantes pelo Simples Nacional. LC 214/2025, texto atualizado, arts. 343, 346 e 348
O regime específico de bares, restaurantes e lanchonetes abrange alimentação e bebidas não alcoólicas preparadas no estabelecimento. A redução de 40% recai sobre as alíquotas das operações abrangidas; não equivale a uma alíquota de 40% ou a economia garantida na carga tributária total.
Ficam excluídos bebidas alcoólicas, produtos de terceiros vendidos sem preparo e determinados fornecimentos de alimentação contratados por pessoas jurídicas. A base pode excluir gorjetas que atendam às condições de repasse e ao limite de 15%, além de valores não repassados ao estabelecimento pelas plataformas de entrega e intermediação. LC 214/2025, arts. 273–276
Na regulamentação da CBS, a segregação dos valores no documento fiscal é relevante para identificar as operações do regime específico e as exclusões da base. O Decreto 12.955, de 29 de abril de 2026, detalha essas exigências. Regulamento da CBS, arts. 396–401
Documentação: atenção aos ajustes de 2026
Em comunicado publicado em 1º de agosto e atualizado em 3 de agosto, Receita Federal e CGIBS anunciaram a suspensão da obrigatoriedade de preenchimento dos campos de IBS/CBS em documentos como NF-e e NFC-e, evitando rejeição por sua ausência. Essa flexibilização técnica não deve ser interpretada como dispensa geral das obrigações fiscais. Receita Federal, 1/8/2026, atualização de 3/8/2026
Em agosto, a Receita também explicou que o programa de conformidade de 2026 permite corrigir inconsistências, com condições como responder às comunicações, demonstrar evolução e manter contador responsável. Para optantes do Simples, esclareceu que as regras de IBS/CBS produzem efeitos a partir de janeiro de 2027. Receita Federal, 13/8/2026, Receita Federal, 14/8/2026
Como preparar a operação
Na prática, o restaurante deve revisar com a contabilidade seu enquadramento, cadastro dos produtos, segregação das vendas e versão do emissor fiscal. A preparação deve usar as notas técnicas vigentes, sem assumir que toda venda recebe o mesmo tratamento.
Antes de alterar preços, organize uma simulação por categoria de venda, com premissas documentadas e revisão profissional. Verifique também quem acompanha atualizações do emissor e quem recebe eventuais comunicações fiscais. Este conteúdo é informativo e não substitui a análise tributária da empresa.
O guia de precificação ajuda a separar custos e contribuição. Use o enquadramento definido pela contabilidade nas simulações.
Nota de atualização: este texto distingue redução de alíquotas, dispensa condicionada de recolhimento e regras do Simples. Também incorpora os ajustes de documentação anunciados após a publicação original.
Equipe editorial ChefOS
Conteúdo para apoiar sua análise.
Este material tem caráter educativo e não substitui orientação contábil, jurídica, fiscal ou trabalhista adequada ao contexto do seu negócio.
Continue explorando
3 min de leitura
Escala 6x1: proposta avança no Senado, mas mudança ainda não está em vigor
A PEC 221/2019 segue em análise no Senado. Entenda o estágio da proposta e como preparar cenários de equipe sem tratar estimativas como obrigações.
2 min de leitura
Gorjetas e escalas: confira a regra aplicável ao seu restaurante
Correção editorial: não foi comprovada a nova lei anunciada nesta notícia. Consulte a CLT e o instrumento coletivo antes de alterar o rateio ou as folgas.