Gestão financeira no delivery: embalagem, taxas e margem
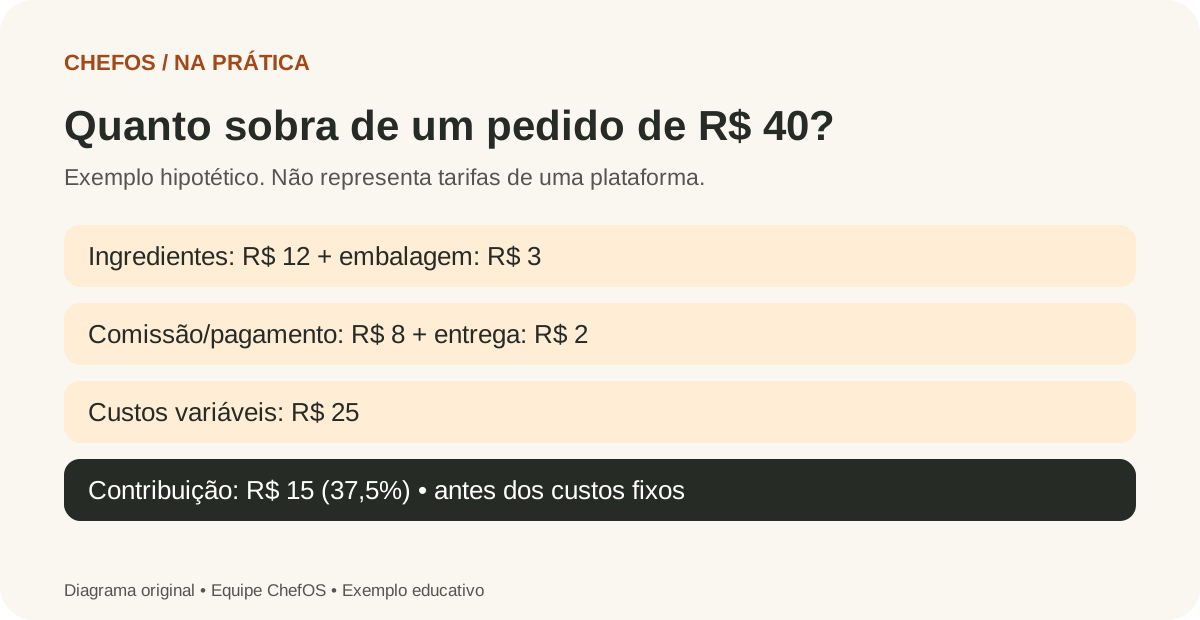
Diagrama e exemplo originais: Equipe ChefOS. Os valores são hipotéticos e não representam tarifas de uma plataforma.
Vender mais pedidos só melhora o resultado quando a receita cobre os custos da operação. No delivery, ingredientes são uma parte da conta: embalagem, comissão, desconto financiado pela loja e entrega também precisam entrar.
Comece com uma pergunta: quanto cada pedido deixa para pagar os custos fixos? Essa sobra é a margem de contribuição. Ela não é o lucro líquido.
Registre os custos sem duplicar taxas
Separe os componentes por pedido:
- Ingredientes, calculados pela ficha técnica e pelo rendimento real.
- Embalagem completa: recipiente, tampa, sacola, lacre e acessórios.
- Comissão da plataforma e taxa de pagamento, conforme o contrato.
- Desconto ou cupom cuja parcela é paga pelo restaurante.
- Frete ou subsídio de entrega assumido pela loja.
- Tributos incidentes sobre a venda, conforme o enquadramento.
Confira se uma taxa já inclui outra antes de somá-las. Mensalidades e despesas fixas devem entrar no orçamento do período, sem serem confundidas com cobranças por pedido.
O Sebrae-SP destaca que embalagem afeta a conservação e a experiência de quem recebe a comida. Portanto, teste vedação e resistência no percurso real; escolher apenas a opção mais barata pode gerar retrabalho e devoluções.
Um exemplo que cabe no fechamento
Considere uma venda hipotética de R$ 40,00:
- Ingredientes: R$ 12,00.
- Embalagem: R$ 3,00.
- Comissão e pagamento: R$ 8,00, equivalentes a 20% nesse exemplo.
- Entrega subsidiada pela loja: R$ 2,00.
- Outros custos variáveis: R$ 0,00, somente para simplificar a simulação.
Custos variáveis totais: R$ 25,00. Contribuição: R$ 40,00 − R$ 25,00 = R$ 15,00, ou 37,5% da venda.
Essa contribuição ainda precisa pagar aluguel, salários e demais despesas fixas. Numa operação real, acrescente tributos e descontos aplicáveis. Não use os 20% como tarifa oficial: consulte seu contrato.
Como calcular um preço de referência
Se os custos variáveis em reais são R$ 17,00, as cobranças proporcionais somam 20% e a contribuição desejada é 30% do preço, a conta é:
Preço = 17 ÷ (1 − 0,20 − 0,30) = R$ 34,00.
Nesse cenário, R$ 6,80 são cobranças percentuais e R$ 10,20 são contribuição. A soma com R$ 17,00 fecha os R$ 34,00.
O denominador precisa ser positivo. Se tributos ou descontos também forem percentuais, inclua-os na conta conforme sua base de incidência. Esse preço é uma referência para análise: demanda, concorrência e regras comerciais também influenciam a decisão.
Faça a conciliação, não apenas a soma das vendas
Compare pedidos concluídos com os demonstrativos de repasse. Procure cancelamentos, estornos, promoções e diferenças de prazo. Registre o que foi vendido, o que deve ser recebido e o que efetivamente entrou no banco.
Uma revisão semanal por produto e canal ajuda a identificar pedidos que vendem bem, mas deixam pouca contribuição. Atualize a ficha técnica e acompanhe o CMV junto com os demais custos.
Fontes e revisão
Revisado em 2 de outubro de 2026. Cálculos e exemplos elaborados pela equipe editorial. Esta revisão remove taxas apresentadas como universais e distingue margem de contribuição de lucro.
Equipe editorial ChefOS
Conteúdo para apoiar sua análise.
Este material tem caráter educativo e não substitui orientação contábil, jurídica, fiscal ou trabalhista adequada ao contexto do seu negócio.
Continue explorando
3 min de leitura
Omnichannel no restaurante: integre salão, WhatsApp e delivery
Organize os pedidos de diferentes canais com uma fila de produção, responsáveis definidos e conciliação financeira por origem.
3 min de leitura
Rotas no delivery: reduza atrasos com preparo e expedição
Meça cada etapa da entrega, organize saídas por região e limite agrupamentos para preservar prazo, qualidade e segurança.