Conciliação de cartões e delivery: da venda ao dinheiro no banco
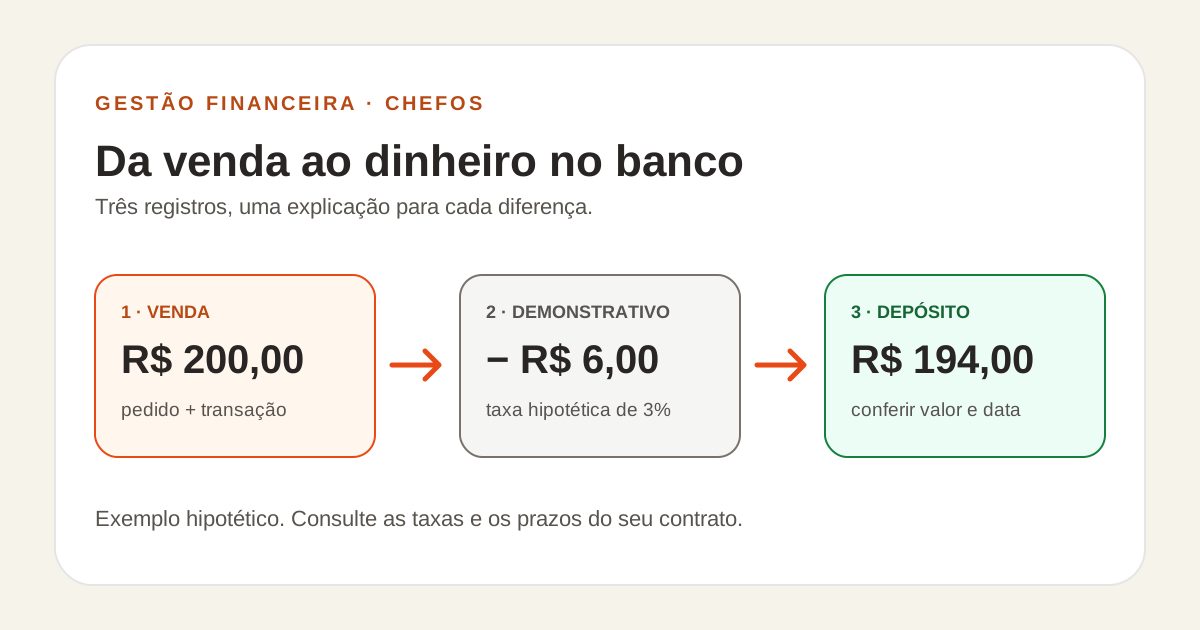
Diagrama original da Equipe ChefOS, criado para este guia. Uso autorizado no acervo ChefOS. Os exemplos financeiros são hipotéticos.
A sexta-feira fechou com R$ 6 mil em vendas, mas o extrato de segunda mostra outro valor. Antes de concluir que falta dinheiro, o gestor precisa separar três perguntas: o que foi vendido, o que deveria ser recebido naquela data e o que entrou na conta. Vendas parceladas, taxas, recebimentos diretos da loja e ajustes fazem essas respostas diferirem.
Conciliação é a conferência entre esses registros. Este guia propõe uma rotina para restaurante, bar ou delivery, com exemplos próprios. Não oferece uma regra tributária nem presume que um software faça todas as etapas automaticamente.
As três conferências que precisam se encontrar
Comece com três fontes:
- Venda interna: comanda ou pedido, valor cobrado, forma de pagamento, cancelamento e identificador.
- Demonstrativo do intermediário: transação reconhecida, taxas, ajustes, parcelas e agenda de liquidação.
- Extrato bancário: crédito ou débito efetivo, data, conta e referência do lançamento.
No guia de conciliação da Cielo, a credenciadora também descreve o cruzamento entre venda, informação da adquirente e banco. Essa estrutura é a referência conceitual; o método abaixo é uma proposta editorial adaptada ao serviço de alimentação.
Use os valores e prazos do seu contrato. Uma taxa apresentada num exemplo ou numa página promocional não comprova a condição da sua loja.
Monte uma linha por transação, não apenas por dia
Uma planilha inicial deve guardar:
- número do pedido ou comanda;
- data e hora da venda;
- canal, estabelecimento e terminal, quando aplicável;
- meio de pagamento;
- identificador da transação fornecido pelo intermediário;
- valor bruto e base de cálculo das cobranças;
- descontos, taxas e ajustes identificados;
- valor líquido esperado e data prevista;
- valor creditado, data e conta;
- diferença, motivo, responsável e situação da investigação.
Uma comanda dividida entre cartão e Pix precisa de duas linhas de pagamento ligadas à mesma venda. O contrário também ocorre: um único crédito bancário pode reunir muitas transações. Nesse caso, confira o lote e mantenha o vínculo com as vendas que o compõem.
Não use apenas horário e valor para identificar uma transação: duas mesas podem pagar a mesma quantia em minutos próximos. Quanto melhor o identificador, menor a chance de “fechar” a conta associando o depósito errado.
Exemplo 1: a diferença pode ser apenas o dia errado
Considere uma venda hipotética de R$ 200,00, com taxa contratual de 3% sobre o bruto e liquidação prevista para 20 de outubro:
- taxa: R$ 200,00 × 0,03 = R$ 6,00;
- líquido esperado: R$ 200,00 − R$ 6,00 = R$ 194,00;
- crédito de R$ 194,00 na data prevista: diferença de R$ 0,00.
Se o extrato de 13 de outubro não contém esse crédito, isso não demonstra atraso: a data devida ainda não chegou. A venda existe no relatório do período; o dinheiro pertence à agenda futura de recebimentos.
Se o crédito em 20 de outubro for R$ 190,00, há uma diferença de R$ 4,00 a investigar. Procure ajuste, antecipação ou cobrança documentada. Não altere a taxa na planilha apenas para fazê-la coincidir com o banco.
A interpretação do contrato, dos tributos e da contabilização deve ser conferida com os responsáveis. A conciliação reúne evidências; não decide sozinha a classificação contábil.
Exemplo 2: no delivery, a loja pode já ter recebido parte
Imagine um conjunto hipotético de pedidos cujo valor bruto conciliável no demonstrativo é R$ 1.000,00. Desses, R$ 250,00 foram pagos diretamente ao restaurante. Há R$ 180,00 em cobranças e descontos atribuídos à loja e um ajuste credor comprovado de R$ 20,00.
Neste cenário simplificado:
Repasse esperado = 1.000 − 250 − 180 + 20 = R$ 590,00.
O total financeiro recebido entre loja e plataforma seria R$ 250,00 + R$ 590,00 = R$ 840,00. A mesma conta fecha por outro caminho: 1.000 − 180 + 20 = R$ 840,00.
Somar o bruto de R$ 1.000,00 ao repasse de R$ 590,00 contaria parte do fluxo novamente. Somar R$ 250,00 ao repasse já inclui o pagamento direto uma vez, como precisa acontecer.
O material oficial do iFood sobre repasses distingue pagamentos que passam pela plataforma dos recebidos diretamente pela loja. Seu demonstrativo pode conter outras rubricas: incentivos, entrega, cancelamentos e ajustes não devem ser classificados por suposição. Consulte a descrição de cada lançamento.
O exemplo não apresenta uma comissão oficial nem define faturamento fiscal. Ele mostra como impedir duplicidade na conferência de dinheiro.
Exemplo 3: venda cancelada exige acompanhar o lançamento
Uma venda de R$ 120,00 aparece no fechamento e depois é cancelada. Não basta apagar a linha original: preserve a venda, vincule o cancelamento e acompanhe quando ele foi reconhecido pelo intermediário.
Se a cobrança já tiver sido liquidada, pode haver um débito posterior. Se não tiver, o recebível pode ser ajustado antes do crédito. As condições variam por contrato e processo. Marque o caso como pendente até encontrar os documentos que expliquem os dois lados.
Um estorno comercial e uma contestação de pagamento também não são a mesma ocorrência. Guarde referência, motivo, prazo informado e protocolo. Evite lançar duas saídas para o mesmo evento porque ele aparece tanto no portal quanto no extrato.
Organize as divergências por causa
Separe pelo menos estas situações:
- venda ausente: consta internamente, mas não no demonstrativo;
- valor divergente: bruto ou líquido difere do registro esperado;
- prazo futuro: o valor ainda não venceu;
- crédito vencido: a data passou e falta confirmação no banco;
- ajuste identificado: há documento que explica a diferença;
- duplicidade: a mesma transação ou depósito entrou duas vezes;
- sem vínculo: há depósito sem correspondência localizada.
Não compense diferenças sem relação entre si. Uma falta de R$ 50,00 numa venda não fica resolvida por um crédito desconhecido de R$ 50,00. Cada pendência precisa de explicação e vínculo.
Crie uma rotina que caiba na operação
No fechamento diário, confira transações reconhecidas e preserve comprovantes. Na revisão dos recebimentos, acompanhe a agenda vencida e os créditos. Semanalmente, reúna pendências por intermediário, tempo em aberto e valor.
Ao abrir chamado, informe transação, data, bruto, líquido esperado, crédito encontrado e motivo da divergência. Encaminhe apenas os dados necessários pelo canal adequado, protegendo informações pessoais e bancárias.
Antes de automatizar, valide uma amostra manual. Um conector pode importar vendas corretamente e ainda não cobrir antecipações, ajustes ou depósitos agrupados. Peça uma demonstração com esses casos e confirme o que a versão contratada oferece.
Use o resultado para planejar
O recebível conciliado alimenta o fluxo de caixa e ajuda a dimensionar o capital de giro. As cobranças comprovadas devem entrar na análise de taxas de cartão e margem do delivery.
Comece por um intermediário e um período fechado. Selecione dez transações, vincule cada uma ao demonstrativo e ao depósito e documente todas as exceções. Depois amplie a rotina. O objetivo é conseguir explicar a diferença, em vez de apenas fazer o total coincidir.
Fontes e método
- Cielo — Conciliação financeira de cartões, referência primária para a estrutura de conferência; consultada em 12/10/2026.
- iFood — Como funciona o repasse, referência primária para o tratamento dos recebimentos diretos; consultada em 12/10/2026.
Publicado em 12 de outubro de 2026. Roteiro, exemplos e cálculos elaborados pela Equipe ChefOS. Tarifas e prazos dos exemplos são hipóteses, não condições comerciais de uma empresa específica.
Equipe editorial ChefOS
Conteúdo para apoiar sua análise.
Este material tem caráter educativo e não substitui orientação contábil, jurídica, fiscal ou trabalhista adequada ao contexto do seu negócio.
Continue explorando
2 min de leitura
Gestão de compras: quantidade, rendimento e prazo
Compare propostas na mesma unidade, confira rendimento e programe reposição sem imobilizar caixa desnecessariamente.
2 min de leitura
Ponto de equilíbrio: receita e quantidade de vendas necessárias
Calcule o equilíbrio a partir da contribuição e veja por que vendas acima desse ponto ainda têm custos variáveis.